
Lei 15.498/2026 eleva custos de processos tributários
O polêmico reajuste estabelecido pela Lei 15.498/2026 coincide com a transição de impostos e exige estratégia imediata para garantir acesso ao Judiciário
- Publicado: 21/10/2026 19:54
- Alterado: 21/10/2026 20:35
- Autor: Tales de Almeida Rodrigues


Crédito: Tales de Almeida Rodrigues - Divulgação
O tema pauta o artigo “Segurança jurídica também se mede em reais”, assinado por Tales de Almeida Rodrigues, advogado do Grupo Strategi, especialista em Direito Tributário pelo IBET e mestre em Direito Público pela PUC Minas.
O governo federal sancionou uma atualização de tabela com impacto bilionário. A Lei 15.498/2026 reajusta as custas processuais na Justiça Federal e no STJ. Essa mudança cria fundos para modernizar o Judiciário e entra em vigor no dia 1º de janeiro de 2027.
A data coincide exatamente com a extinção do PIS e da Cofins. A CBS assume o lugar dos antigos tributos no mesmo instante. Duas reformas estruturais acontecem sem qualquer alinhamento prévio.
Hoje, as regras de cobrança seguem limites brandos. O autor de uma ação federal paga 1% sobre o valor da causa. A divisão ocorre com 0,5% na petição inicial e 0,5% no momento da Apelação.
O piso atual é de R$ 5,32 e o teto atinge apenas R$ 957,69, independentemente da discussão envolver quantias milionárias.
O cenário financeiro muda drasticamente a partir de 2027. O percentual exigido pela Lei 15.498/2026 saltará para uma faixa de 2% a 3%. O novo teto alcança impressionantes R$ 107.332,80.
O contribuinte que questionar autuações no próximo ano sentirá o peso imediato no caixa da empresa. O salto acentuado afeta profundamente o manejo de Mandados de Segurança.
A origem do projeto e a vigência da Lei 15.498/2026
A legislação nasceu de um projeto antigo. O próprio Superior Tribunal de Justiça (STJ) apresentou a proposta original em 2013. O Congresso Nacional levou treze longos anos para aprovar o texto final da matéria.
O texto oficial não declara intenção de intimidar o cidadão. O verdadeiro problema reside no momento em que a regra produz efeitos práticos. O direito tributário exige previsibilidade e ferramentas acessíveis de defesa ampla.
A cobrança majorada afeta diretamente a segurança jurídica das empresas. A limitação do poder de tributar representa a verdadeira expectativa do pagador de impostos.
Os impactos na reforma tributária e a Lei 15.498/2026
O novo sistema operará com regras inéditas. O Fisco enfrentará debates intensos sobre aproveitamento de créditos, apuração assistida, split payment e cashback. A Justiça precisará pacificar todas essas controvérsias iniciais.
A transição gera divergências naturais. A aplicação rigorosa da Lei 15.498/2026 encarece a busca por respostas seguras nos tribunais superiores. O alto custo processual sufoca o questionamento de temas cruciais.
O contribuinte corre o risco de ceder ao Estado por pura restrição orçamentária. O resultado prático empurra as corporações para um cenário de extrema vulnerabilidade fiscal.
O contraste com o novo Código Tributário Nacional
Uma mudança paralela trouxe alívio aos empresários nesta mesma semana. A Lei Complementar 236/2026 alterou o Código Tributário Nacional e beneficiou o setor produtivo. A administração fazendária agora precisa respeitar precedentes obrigatórios do STF e do STJ.
As garantias de suspensão de crédito tributário cresceram de forma expressiva. O ambiente processual ficou mais favorável e protetor para quem produz. O acesso ao Judiciário, no entanto, tornou-se elitizado e caro.
Duas normas nasceram na mesma janela de tempo e apontam para direções diametralmente opostas. O balanço final gera incerteza corporativa.
Como se preparar para o rigor da Lei 15.498/2026
Gestores precisam antecipar estratégias fiscais urgentes. O ideal é estruturar processos judiciais antes da virada de 2026. Revise agora o saldo de créditos acumulados nas operações da sua companhia.
Preste atenção máxima ao prazo final de apuração do PIS e da Cofins no mês de dezembro. Aja com rapidez na esfera jurídica corporativa.
Transforme temas tributários maduros em ações judiciais imediatas. Confira os passos essenciais para proteger a saúde financeira do seu negócio:
- Mapeie todas as teses tributárias viáveis e pendentes da sua operação.
- Protocole mandados de segurança antes do aumento generalizado das taxas.
- Calcule os custos comparativos entre as regras atuais e o novo regime de 2027.
A segurança jurídica depende da viabilidade prática de questionar o Estado. O sistema atual não pode silenciar a discordância financeira por meio de taxas abusivas e impeditivas. O planejamento tributário eficaz exige ação antecipada para fugir do encarecimento previsto na Lei 15.498/2026.
Sobre o autor
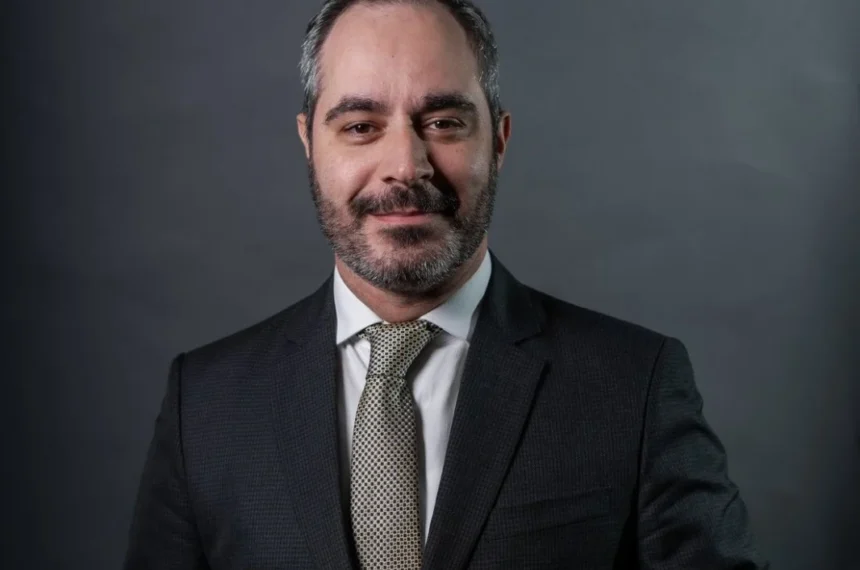
Tales de Almeida Rodrigues, advogado do Grupo Strategi, especialista em Direito Tributário pelo IBET e mestre em Direito Público pela PUC Minas.


